
「うわっ、やってしまった……」
友人の持ち物をうっかり壊してしまった時、頭の血の気がサッと引くあの感覚。
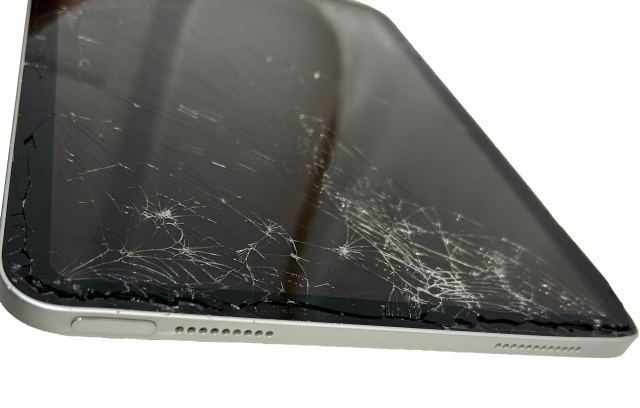
つい先日、私は友人のタブレットを落として画面をバキバキに割ってしまい、リアルにあの絶望を味わいました。
修理代の見積もりはなんと3万円。
自腹で弁償する覚悟を決めかけましたが、ふと思い出したのが自宅の火災保険(家財保険)に付帯させていた「個人賠償責任保険」の存在でした。
結果から言うと、この保険のおかげで修理代の3万円は全額カバーされ、持ち出しゼロで友人に弁償することができました。
今まさに「他人のモノを壊してしまって焦っている」という人に向けて、実際に私が東京海上日動で保険請求をした時の生々しい流れや必要な書類、そして「壊れた時の写真を撮り忘れた場合の裏ワザ」まで、すべて詳しくレポートします。
個人賠償責任保険って何?確認すべきポイント
そもそも個人賠償責任保険とは、日常生活で他人にケガをさせたり、他人のモノを壊してしまったりして、法律上の損害賠償責任を負ったときに使える保険です。
実はこれ、単独の保険として契約するものではありません。
火災保険、自動車保険、自転車保険などの「特約」としてくっついているのが一般的です。
費用相場は月額100円〜200円程度。
私の場合は、マンションの火災保険(家財保険)にこの特約をつけていました。
もし今トラブルが起きて焦っているなら、まずは自分が加入している火災保険や自動車保険の証券を確認してみてください。
特約が付いていれば、高額な弁償代をカバーできる可能性が高いです。
保険請求のリアルな流れと期間(東京海上日動の場合)
実際に私が保険金を請求し、振り込まれるまでの流れはこんな感じでした。
① 休日にWEBから事故報告
事故が起きたのが休日だったため、まずは東京海上日動のWEBサイトから事故の報告をしました。焦って電話をしたくなりますが、休日は窓口が閉まっていることも多いのでWEBが確実です。
② 翌営業日に担当者から電話
休日明けの翌営業日には、すぐに担当者から電話がかかってきました。状況をヒアリングされ、今後の手続きについて案内を受けます。さすが大手、対応のスピード感は抜群でした。
③ マイページで書類のやり取り
昔のように郵送で書類のやり取りをする必要はありません。東京海上の専用マイページがあり、そこに必要書類の画像をアップロードしたり、担当者とメッセージでやり取りしたりします。平日の営業時間内であれば、メッセージの返信もかなり早くて安心感がありました。
④ 書類提出から数日で振り込み
マイページ上で必要な書類がすべて揃って手続きを完了すると、数日後には指定した口座に修理代の3万円がきっちり振り込まれました。
【重要】請求に必要な書類と「写真を撮り忘れた」時の対処法
保険金の請求には、客観的な証拠が必要です。
基本的には以下の書類をマイページにアップロードします。
- 保険金請求書(保険会社から案内されるフォーマットに沿って記入)
- 修理代金を立て替えた領収書
- 事故後の壊れたモノの写真
領収書をもらう時の注意点として、「ただの金額」だけではダメです。
今回のタブレットであれば、「画面割れに対する修理代金であること」が客観的に分かる明細をもらうようにしてください。
トラブル発生!壊れたタブレットの写真を撮り忘れた
ここで私は大きなミスを犯していました。
焦ってすぐに修理に出してしまい、バキバキに割れたタブレットの写真を撮り忘れてしまったのです。
保険請求において「壊れた証拠写真」は必須と言われています。
「やばい、これでお金が下りなかったらどうしよう……」と本気で焦りました。
しかし、担当者に事情を説明すると、代替資料として「写真提出不能理由書」というものを提出すればOKとのことでした。
この書類に、以下の項目を詳細に記載します。
- 事故発生日時
- 事故発生場所
- 事故状況(どうやって落としたかなど)
- 事故状況図(簡単な見取り図など)
- 写真を提出できない理由(すぐに修理に出してしまったため、など)
これをしっかり書いて提出したところ、無事に審査が通り、保険金を受け取ることができました。
「写真を撮り忘れた!」と絶望している方も、諦めずに保険会社に相談してみてください。
まとめ:月額数百円の保険がもたらす圧倒的な安心感
今回の実体験を通して、個人賠償責任保険は「絶対に入っておくべき特約だ」と心の底から思いました。
月額たった100〜200円のコストで、数万円〜場合によっては数千万円の損害賠償リスクをカバーできる。
これほどコスパの良い「安心感」はありません。
車を持っている人は任意保険の特約でもいいですし、家を持っている人や賃貸の人は火災保険の特約でつけておくのが一番確実だと思います。
「保険は無駄だ」という意見もありますが、それは入りすぎている場合の話。
本当に必要な保険だけを厳選して、残りは投資で資産を増やすのがマネーリテラシーの基本です。
最後に、こうした「お金を守る力」や「本当に必要な保険の選び方」を学ぶのにぴったりの書籍を一つ紹介しておきます。
まだ読んでいない方は、万が一のトラブルで損をしないための防具として、ぜひ目を通してみてください。
▼お金の基本と、本当に必要な保険の考え方が学べる必読書